


पोस्ट ऑफिस SCSS योजना क्या है?
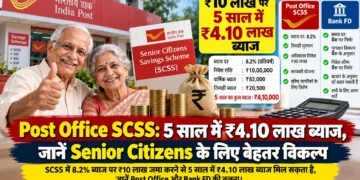
रिटायरमेंट के बाद नियमित और अपेक्षाकृत सुरक्षित आय की तलाश करने वाले वरिष्ठ नागरिकों के लिए Senior Citizens Savings Scheme (SCSS) एक प्रमुख बचत विकल्प है। अक्टूबर-दिसंबर 2026 तिमाही के लिए SCSS की ब्याज दर 8.2% सालाना है। India Post की मौजूदा जानकारी में भी SCSS की दर 8.2% सालाना दी गई है।
इस योजना की खासियत यह है कि ब्याज का भुगतान हर तिमाही किया जाता है। यानी निवेशक को पूरे पांच साल की अवधि खत्म होने का इंतजार किए बिना नियमित ब्याज आय मिल सकती है।
₹10 लाख जमा करने पर कितना ब्याज मिलेगा?
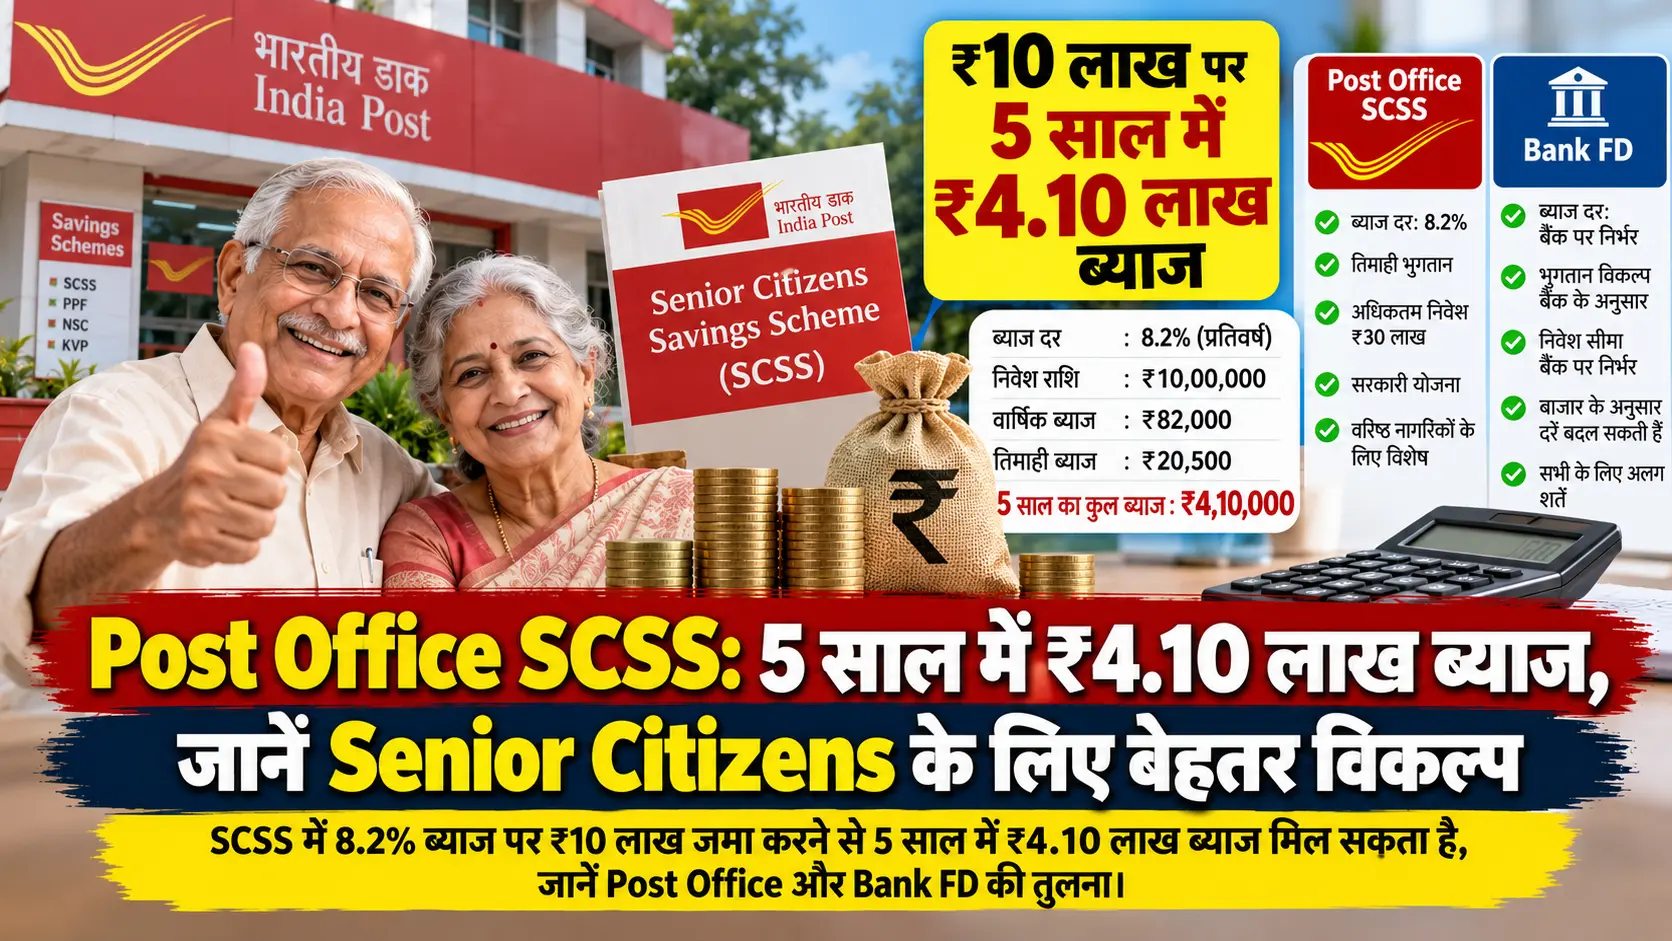
अगर कोई वरिष्ठ नागरिक SCSS में ₹10 लाख जमा करता है और पूरी पांच साल की अवधि तक निवेश बनाए रखता है, तो 8.2% की दर पर साधारण गणना इस प्रकार होगी:
- निवेश: ₹10,00,000
- ब्याज दर: 8.2% सालाना
- सालाना ब्याज: ₹82,000
- तिमाही ब्याज: ₹20,500
- 5 साल का कुल ब्याज: ₹4,10,000
- मूलधन: ₹10,00,000
- पांच साल में कुल ब्याज सहित राशि: ₹14,10,000
यह ₹4.10 लाख की गणना इस धारणा पर है कि 8.2% की ब्याज दर पूरी पांच साल की अवधि में बनी रहती है और ब्याज को दोबारा निवेश नहीं किया जाता। SCSS में ब्याज तिमाही आधार पर देय होता है।
हर तिमाही कितनी रकम मिलेगी?
₹10 लाख के निवेश पर 8.2% सालाना दर के हिसाब से लगभग ₹20,500 प्रति तिमाही ब्याज बनता है।
यानी साल में चार बार भुगतान के रूप में लगभग ₹82,000 ब्याज प्राप्त हो सकता है।
SCSS में अधिकतम कितना निवेश कर सकते हैं?
Senior Citizens Savings Scheme में निवेश की अधिकतम सीमा ₹30 लाख है। यह सीमा 2023 में ₹15 लाख से बढ़ाकर ₹30 लाख की गई थी।
इसलिए योग्य निवेशक अपनी उपलब्ध राशि के अनुसार ₹10 लाख, ₹20 लाख या अधिकतम ₹30 लाख तक निवेश कर सकते हैं, बशर्ते योजना के अन्य नियम पूरे होते हों।
₹30 लाख निवेश करने पर कितनी आय?
यदि ₹30 लाख पर भी 8.2% की दर लागू रहती है, तो गणना के अनुसार:
- सालाना ब्याज: ₹2,46,000
- तिमाही ब्याज: ₹61,500
- 5 साल का कुल ब्याज: ₹12,30,000
यह भी दर स्थिर रहने की धारणा पर आधारित गणना है। वास्तविक खाते में भुगतान और लागू नियमों के अनुसार राशि में अंतर हो सकता है। India Post
Post Office SCSS और Bank FD में क्या अंतर है?
Senior citizens के लिए SCSS और बैंक FD दोनों ही कम जोखिम वाले बचत विकल्पों में शामिल किए जाते हैं, लेकिन दोनों की विशेषताएं अलग हैं।
| विशेषता | SCSS | Bank FD |
|---|---|---|
| मौजूदा SCSS दर | 8.2% सालाना | बैंक के अनुसार अलग-अलग |
| ब्याज भुगतान | तिमाही | मासिक/तिमाही/छमाही/मaturity विकल्प बैंक पर निर्भर |
| अवधि | सामान्यतः 5 साल | बैंक और चुनी अवधि पर निर्भर |
| अधिकतम निवेश | ₹30 लाख | बैंक की शर्तों के अनुसार |
| ब्याज दर | सरकार द्वारा निर्धारित | बैंक द्वारा निर्धारित |
| नियमित आय | तिमाही ब्याज से संभव | चुने गए payout विकल्प पर निर्भर |
इसलिए केवल ब्याज दर देखकर SCSS या FD में से किसी एक को सभी निवेशकों के लिए बेहतर कहना उचित नहीं होगा। निवेशक को ब्याज दर, अवधि, नकदी की जरूरत, समय से पहले निकासी के नियम और कर प्रभाव को ध्यान में रखना चाहिए।
SCSS में ब्याज पर टैक्स का क्या होगा?
SCSS से मिलने वाला ब्याज कर-मुक्त आय नहीं है। पात्र परिस्थितियों में ब्याज पर TDS लागू हो सकता है और निवेशक की कुल कर देनदारी उसके आयकर नियमों के अनुसार तय होगी। India Post के उपलब्ध नियमों में SCSS ब्याज पर TDS से संबंधित प्रावधान दिए गए हैं।
इसलिए केवल 8.2% की घोषित ब्याज दर को देखकर वास्तविक हाथ में मिलने वाली आय का अनुमान नहीं लगाना चाहिए। निवेशक को अपनी कुल आय और लागू टैक्स नियमों के आधार पर नेट रिटर्न देखना चाहिए।
किस Senior Citizen के लिए SCSS उपयोगी हो सकता है?
SCSS उन वरिष्ठ नागरिकों के लिए उपयोगी हो सकता है जिन्हें:
- नियमित ब्याज आय की जरूरत है।
- पांच साल की निवेश अवधि स्वीकार्य है।
- सरकारी समर्थित छोटी बचत योजना में निवेश करना चाहते हैं।
- बाजार आधारित निवेश में ज्यादा जोखिम नहीं लेना चाहते।
- अपने रिटायरमेंट फंड के एक हिस्से से नियमित नकदी प्रवाह बनाना चाहते हैं।
हालांकि, पूरी रिटायरमेंट राशि एक ही योजना में लगाने से पहले अपनी तरलता और भविष्य के खर्चों को ध्यान में रखना जरूरी है।
निवेश से पहले इन बातों का रखें ध्यान
SCSS में निवेश करने से पहले वरिष्ठ नागरिकों को ब्याज दर के साथ-साथ समय से पहले खाता बंद करने के नियम, टैक्स, नामांकन, ब्याज भुगतान और मैच्योरिटी से जुड़े नियम भी समझ लेने चाहिए।
साथ ही, 8.2% की दर वर्तमान तिमाही के लिए है। छोटी बचत योजनाओं की ब्याज दरें सरकार द्वारा समय-समय पर अधिसूचित की जाती हैं, इसलिए भविष्य की अवधि के लिए यही दर बनी रहेगी, ऐसा मानकर गणना नहीं करनी चाहिए।
निष्कर्ष
पोस्ट ऑफिस SCSS योजना रिटायरमेंट के बाद नियमित ब्याज आय चाहने वाले वरिष्ठ नागरिकों के लिए एक महत्वपूर्ण विकल्प हो सकती है। 8.2% की वर्तमान दर पर ₹10 लाख के निवेश से लगभग ₹20,500 प्रति तिमाही और पांच वर्षों में लगभग ₹4.10 लाख कुल ब्याज की गणना होती है।
लेकिन SCSS और Bank FD में चुनाव करते समय केवल ब्याज दर नहीं, बल्कि टैक्स, लॉक-इन अवधि, नियमित आय की जरूरत, निकासी के नियम और व्यक्तिगत वित्तीय लक्ष्य भी देखना चाहिए।