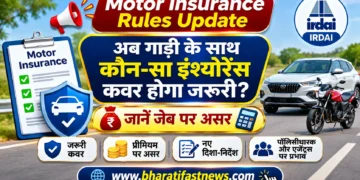



मोटर इंश्योरेंस कराने वाले वाहन मालिकों के लिए एक महत्वपूर्ण अपडेट सामने आया है। भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) ने निजी कारों और दोपहिया वाहनों के बीमा को चार अलग-अलग हिस्सों में व्यवस्थित करने के निर्देश जारी किए हैं। यह नया ढांचा 15 दिसंबर 2026 से लागू होगा। इसके तहत थर्ड-पार्टी इंश्योरेंस अनिवार्य रहेगा, जबकि वाहन को हुए नुकसान और यात्रियों की अतिरिक्त सुरक्षा जैसे कुछ कवर वैकल्पिक होंगे।
नए नियमों का उद्देश्य मोटर बीमा पॉलिसी को अधिक पारदर्शी बनाना है, ताकि ग्राहक अपनी जरूरत के अनुसार कवर चुन सकें और पॉलिसी में शामिल सुरक्षा तथा प्रीमियम को आसानी से समझ सकें। इस बदलाव का असर वाहन मालिकों के साथ-साथ जनरल इंश्योरेंस कंपनियों और बीमा वितरण से जुड़े एजेंटों पर भी पड़ सकता है।
15 दिसंबर से लागू होगा मोटर इंश्योरेंस का नया ढांचा
IRDAI ने 2 नवंबर 2026 को सर्कुलर संख्या IRDAI/CIR/MOT/10/2026 जारी किया। यह निर्देश सुप्रीम कोर्ट के मामले National Insurance Company Ltd. बनाम Thungala Dhana Laxmi एवं अन्य में दिए गए निर्देशों के अनुपालन में जारी किया गया है।
नए ढांचे के तहत निजी कारों और दोपहिया वाहनों के मोटर इंश्योरेंस में चार अलग-अलग सेक्शन होंगे। सभी संबंधित जनरल इंश्योरेंस कंपनियों को एक समान पॉलिसी शब्दावली अपनानी होगी। ग्राहक को पॉलिसी खरीदते समय कवर चुनने के लिए एक Customer Option Form और कवर की जानकारी देने वाली Customer Information Sheet (CIS) भी उपलब्ध कराई जाएगी।
मोटर इंश्योरेंस के चार कवर: कौन-सा जरूरी और कौन-सा वैकल्पिक?
नए नियमों के तहत मोटर इंश्योरेंस को चार हिस्सों में बांटा गया है। वाहन मालिकों के लिए इन कवरों के बीच अंतर समझना जरूरी है।
1. थर्ड-पार्टी इंश्योरेंस — अनिवार्य
थर्ड-पार्टी इंश्योरेंस मोटर वाहन कानून के तहत अनिवार्य है। यह वाहन से किसी अन्य व्यक्ति को चोट लगने, मृत्यु होने या तीसरे पक्ष की संपत्ति को नुकसान पहुंचने पर वाहन मालिक की कानूनी देनदारी से संबंधित सुरक्षा प्रदान करता है।
नए चार-स्तरीय ढांचे में भी यह कवर अनिवार्य रहेगा। वाहन मालिक इस सेक्शन को अपनी पॉलिसी से हटाकर वाहन नहीं चला सकते।
2. यात्रियों या पिलियन राइडर की कानूनी देनदारी — वैकल्पिक
इस सेक्शन में कार में बैठे यात्रियों या दोपहिया वाहन पर पीछे बैठने वाले पिलियन राइडर के प्रति वाहन मालिक की कानूनी देनदारी का कवर शामिल हो सकता है। इसमें बीमित व्यक्ति के कर्मचारियों से संबंधित कवर भी निर्धारित शर्तों के अनुसार उपलब्ध हो सकता है।
यह कवर वैकल्पिक होगा और इसके लिए अतिरिक्त प्रीमियम देना पड़ सकता है। कवर किए जाने वाले यात्रियों की संख्या वाहन की पंजीकृत बैठने की क्षमता से अधिक नहीं हो सकती। पॉलिसी में लागू अपवाद और शर्तें भी देखना जरूरी है।
3. पर्सनल एक्सीडेंट कवर — कुछ हिस्सा अनिवार्य, कुछ वैकल्पिक
इस सेक्शन में व्यक्तिगत दुर्घटना सुरक्षा शामिल है। वाहन के मालिक-बीमित व्यक्ति के लिए लागू अनिवार्य पर्सनल एक्सीडेंट कवर बना रहेगा। इसके अतिरिक्त यात्रियों, पिलियन राइडर और मालिक-चालक के अलावा अन्य ड्राइवरों के लिए पर्सनल एक्सीडेंट कवर वैकल्पिक हो सकता है।
इसलिए यह कहना सही नहीं होगा कि नए नियमों के तहत पूरा पर्सनल एक्सीडेंट कवर वैकल्पिक हो गया है। इसके अलग-अलग हिस्सों की अनिवार्यता और पात्रता को समझना आवश्यक है।
4. Own Damage कवर — वैकल्पिक
Own Damage (OD) कवर बीमित वाहन को हुए नुकसान या वाहन के चोरी होने जैसी पॉलिसी में शामिल घटनाओं से संबंधित सुरक्षा देता है। यह कवर थर्ड-पार्टी इंश्योरेंस से अलग है और नए ढांचे में वैकल्पिक रहेगा।
यदि वाहन मालिक अपने वाहन को हुए नुकसान के लिए भी बीमा सुरक्षा चाहते हैं, तो उन्हें अपनी जरूरत के अनुसार Own Damage कवर लेना होगा। इसकी कीमत बीमा कंपनी, वाहन और चुनी गई सुरक्षा के आधार पर अलग-अलग हो सकती है।
नए नियमों से वाहन मालिकों की जेब पर क्या असर पड़ेगा?
नए ढांचे का उद्देश्य सीधे तौर पर सभी वाहन मालिकों का प्रीमियम बढ़ाना नहीं है। इसका मुख्य उद्देश्य कवरों को अलग-अलग दिखाना और ग्राहक को स्पष्ट विकल्प देना है। हालांकि, अंतिम प्रीमियम इस बात पर निर्भर करेगा कि वाहन मालिक कौन-कौन से कवर चुनते हैं।
- केवल अनिवार्य कवर लेने वाले ग्राहक: थर्ड-पार्टी कवर और लागू अनिवार्य मालिक-बीमित पर्सनल एक्सीडेंट सुरक्षा के अनुसार प्रीमियम का भुगतान करेंगे।
- अतिरिक्त यात्री सुरक्षा लेने वाले ग्राहक: Occupant या Pillion Rider कवर के लिए अतिरिक्त प्रीमियम देना पड़ सकता है।
- Own Damage कवर लेने वाले ग्राहक: वाहन को हुए नुकसान की सुरक्षा के लिए अतिरिक्त प्रीमियम लागू होगा।
- अधिक व्यापक सुरक्षा चाहने वाले ग्राहक: अलग-अलग कवर चुनने से कुल प्रीमियम बढ़ सकता है, लेकिन पॉलिसी में सुरक्षा भी विस्तृत होगी।
IRDAI ने Own Damage कवर के मूल्य निर्धारण में बीमा कंपनियों को बाजार परिस्थितियों के अनुसार लचीलापन दिया है। इसलिए सभी कंपनियों में एक समान प्रीमियम होना जरूरी नहीं है।
पुरानी मोटर इंश्योरेंस पॉलिसी वालों को क्या करना होगा?
नए ढांचे के लागू होने के बाद मौजूदा थर्ड-पार्टी पॉलिसीधारकों के लिए भी एक महत्वपूर्ण सुविधा दी गई है। यदि कोई ग्राहक अपनी पॉलिसी की अवधि के दौरान Occupant Liability कवर जोड़ना चाहता है, तो वह अतिरिक्त प्रीमियम देकर ऐसा कर सकता है।
इसके लिए मौजूदा थर्ड-पार्टी पॉलिसी को रद्द करना जरूरी नहीं होगा। यह अतिरिक्त कवर उसी बीमा कंपनी से लेना होगा जिसने मूल थर्ड-पार्टी पॉलिसी जारी की है। नया कवर बीमा कंपनी द्वारा जारी endorsement में दर्ज तारीख और समय से प्रभावी होगा।
पॉलिसीधारकों को यह ध्यान रखना चाहिए कि पॉलिसी में कोई अतिरिक्त कवर अपने आप शामिल नहीं हो जाता। उसे लेने के लिए बीमा कंपनी की निर्धारित प्रक्रिया पूरी करनी होगी।
Customer Option Form और Customer Information Sheet क्यों जरूरी होंगे?
नए नियमों के तहत बीमा कंपनियों को पॉलिसी खरीदते समय ग्राहक से Customer Option Form भरवाना होगा। इसमें ग्राहक द्वारा चुने गए कवर और छोड़े गए विकल्पों का रिकॉर्ड रहेगा। यह फॉर्म पॉलिसी का हिस्सा होगा।
इसके अलावा Customer Information Sheet (CIS) में ग्राहक को यह जानकारी दी जाएगी कि:
- पॉलिसी के प्रत्येक सेक्शन में कौन-सी सुरक्षा उपलब्ध है।
- कौन-सा कवर अनिवार्य है और कौन-सा वैकल्पिक।
- प्रत्येक सेक्शन के लिए कितना प्रीमियम लिया जा रहा है।
- पॉलिसी में कौन-सी शर्तें और अपवाद लागू हैं।
इससे ग्राहक के पास अपने चुने हुए कवर का लिखित रिकॉर्ड रहेगा और भविष्य में बीमा दावे को लेकर होने वाली गलतफहमी कम हो सकती है। यह प्रक्रिया ऑनलाइन और ऑफलाइन दोनों माध्यमों में लागू होगी।
बीमा एजेंटों और LIC एजेंटों पर क्या प्रभाव पड़ सकता है?
मोटर इंश्योरेंस के नए ढांचे का सीधा प्रभाव जनरल इंश्योरेंस कंपनियों और मोटर बीमा बेचने या सलाह देने वाले एजेंटों पर पड़ेगा। उन्हें ग्राहक को अलग-अलग कवरों की जानकारी, उनकी अनिवार्यता, प्रीमियम और शर्तों को स्पष्ट रूप से समझाना होगा।
LIC मुख्य रूप से जीवन बीमा व्यवसाय से जुड़ी संस्था है, इसलिए IRDAI का यह मोटर इंश्योरेंस सर्कुलर सीधे LIC की जीवन बीमा पॉलिसियों में बदलाव नहीं करता। हालांकि, ऐसे LIC एजेंट जो अलग से अधिकृत जनरल इंश्योरेंस वितरण या मोटर बीमा व्यवसाय में भी जुड़े हैं, उनके लिए संबंधित उत्पादों और बिक्री प्रक्रिया में बदलाव प्रासंगिक हो सकता है।
एजेंटों के लिए कुछ प्रमुख प्रभाव इस प्रकार हो सकते हैं:
- ग्राहक को अनिवार्य और वैकल्पिक कवरों का स्पष्ट अंतर समझाना होगा।
- Customer Option Form भरवाने और पॉलिसी विवरण समझाने की प्रक्रिया महत्वपूर्ण होगी।
- ग्राहक की जरूरत के अनुसार उचित कवर सुझाने पर जोर बढ़ सकता है।
- अलग-अलग कवर और उनके प्रीमियम की जानकारी देने में अधिक पारदर्शिता रखनी होगी।
- पॉलिसी बिक्री के दौरान ग्राहक की पसंद का सही दस्तावेजी रिकॉर्ड बनाए रखना होगा।
बीमा कंपनी के CEO ने नए नियमों पर क्या कहा?
नए ढांचे पर प्रतिक्रिया देते हुए Zuno General Insurance Limited की MD एवं CEO Shanai Ghosh ने कहा कि यह व्यवस्था ग्राहकों को व्यापक सुरक्षा के साथ स्पष्टता और विकल्प प्रदान करती है। इसमें थर्ड-पार्टी लायबिलिटी, Occupant Liability, Personal Accident और Own Damage कवर को अलग-अलग रखा गया है, ताकि अनिवार्य और वैकल्पिक सुरक्षा के बीच अंतर स्पष्ट हो सके।
इस प्रतिक्रिया का मुख्य संदेश यह है कि मोटर बीमा खरीदते समय ग्राहकों को सिर्फ पॉलिसी की कुल कीमत नहीं, बल्कि उसमें शामिल सुरक्षा और प्रत्येक कवर की लागत को भी समझना चाहिए।
Bima Sugam पर भी उपलब्ध होंगे नए मोटर इंश्योरेंस विकल्प
IRDAI ने बीमा कंपनियों को नए चार-स्तरीय मोटर इंश्योरेंस ढांचे को Bima Sugam प्लेटफॉर्म के साथ एकीकृत करने का निर्देश भी दिया है। इसका उद्देश्य 15 दिसंबर 2026 से नए ढांचे के अनुरूप पॉलिसियों को डिजिटल प्लेटफॉर्म पर उपलब्ध कराना है।
डिजिटल माध्यम से पॉलिसी खरीदने वाले ग्राहक भी अपनी पसंद के कवर चुन सकेंगे और निर्धारित फॉर्म के जरिए विकल्प दर्ज कर सकेंगे।
वाहन मालिकों के लिए जरूरी सलाह
नए मोटर इंश्योरेंस नियम लागू होने से पहले वाहन मालिकों को अपनी मौजूदा पॉलिसी की समीक्षा करनी चाहिए। पॉलिसी खरीदते समय सिर्फ कम प्रीमियम देखकर फैसला न करें। यह जांचें कि वाहन, चालक और यात्रियों की जरूरत के अनुसार कौन-सी सुरक्षा उपलब्ध है।
- थर्ड-पार्टी इंश्योरेंस की वैधता बनाए रखें।
- Own Damage कवर की जरूरत का आकलन करें।
- यात्रियों या पिलियन राइडर के लिए उपलब्ध अतिरिक्त कवर समझें।
- Customer Information Sheet और पॉलिसी शेड्यूल ध्यान से पढ़ें।
- हर कवर का प्रीमियम और उसकी शर्तें जांचें।
- पॉलिसी खरीदने से पहले बीमा कंपनी या अधिकृत एजेंट से जरूरी स्पष्टीकरण लें।
FAQ: मोटर इंश्योरेंस नए नियम से जुड़े सवाल
मोटर इंश्योरेंस के नए नियम कब लागू होंगे?
IRDAI के सर्कुलर के अनुसार चार-स्तरीय मोटर इंश्योरेंस ढांचा 15 दिसंबर 2026 से लागू होगा।
क्या नए नियमों में थर्ड-पार्टी इंश्योरेंस अनिवार्य रहेगा?
हां, थर्ड-पार्टी लायबिलिटी कवर अनिवार्य रहेगा। वाहन मालिक इसे हटाकर वाहन नहीं चला सकते।
क्या Own Damage इंश्योरेंस लेना जरूरी होगा?
नए चार-स्तरीय ढांचे में Own Damage कवर वैकल्पिक रहेगा। ग्राहक अपनी जरूरत के अनुसार इसे चुन सकते हैं।
क्या यात्रियों के लिए मोटर इंश्योरेंस कवर वैकल्पिक है?
Occupant या Pillion Rider की कानूनी देनदारी का कवर वैकल्पिक होगा। लागू शर्तों और अतिरिक्त प्रीमियम के अनुसार इसे लिया जा सकता है।
क्या नए नियमों से मोटर इंश्योरेंस महंगा हो जाएगा?
सभी ग्राहकों के लिए प्रीमियम बढ़ना निश्चित नहीं है। प्रीमियम ग्राहक द्वारा चुने गए कवर, वाहन और बीमा कंपनी के मूल्य निर्धारण पर निर्भर करेगा।
क्या LIC एजेंटों पर भी नए मोटर इंश्योरेंस नियम लागू होंगे?
यह सर्कुलर सीधे जनरल इंश्योरेंस कंपनियों के मोटर बीमा व्यवसाय पर लागू है, LIC की जीवन बीमा पॉलिसियों पर नहीं। हालांकि, यदि LIC एजेंट अलग से अधिकृत जनरल इंश्योरेंस वितरण में काम करते हैं, तो मोटर बीमा बिक्री से संबंधित नए निर्देश उनके लिए प्रासंगिक हो सकते हैं।
क्या मौजूदा थर्ड-पार्टी पॉलिसी में अतिरिक्त कवर जोड़ा जा सकता है?
हां, पॉलिसी अवधि के दौरान Occupant Liability कवर अतिरिक्त प्रीमियम देकर उसी बीमा कंपनी से जोड़ा जा सकता है, जिसने मूल थर्ड-पार्टी पॉलिसी जारी की है।
निष्कर्ष: IRDAI के नए मोटर इंश्योरेंस नियम वाहन मालिकों को बीमा कवर चुनने में अधिक स्पष्टता और पारदर्शिता प्रदान करने की दिशा में महत्वपूर्ण बदलाव हैं। 15 दिसंबर 2026 से निजी कारों और दोपहिया वाहनों की पॉलिसियों में चार अलग-अलग सेक्शन होंगे। थर्ड-पार्टी लायबिलिटी और लागू मालिक-बीमित पर्सनल एक्सीडेंट कवर अनिवार्य रहेंगे, जबकि अन्य सुरक्षा विकल्प ग्राहक की जरूरत के अनुसार चुने जा सकेंगे। वाहन मालिकों और बीमा एजेंटों को नए नियमों के तहत पॉलिसी की शर्तों और प्रीमियम की जानकारी अच्छी तरह समझना जरूरी होगा।