


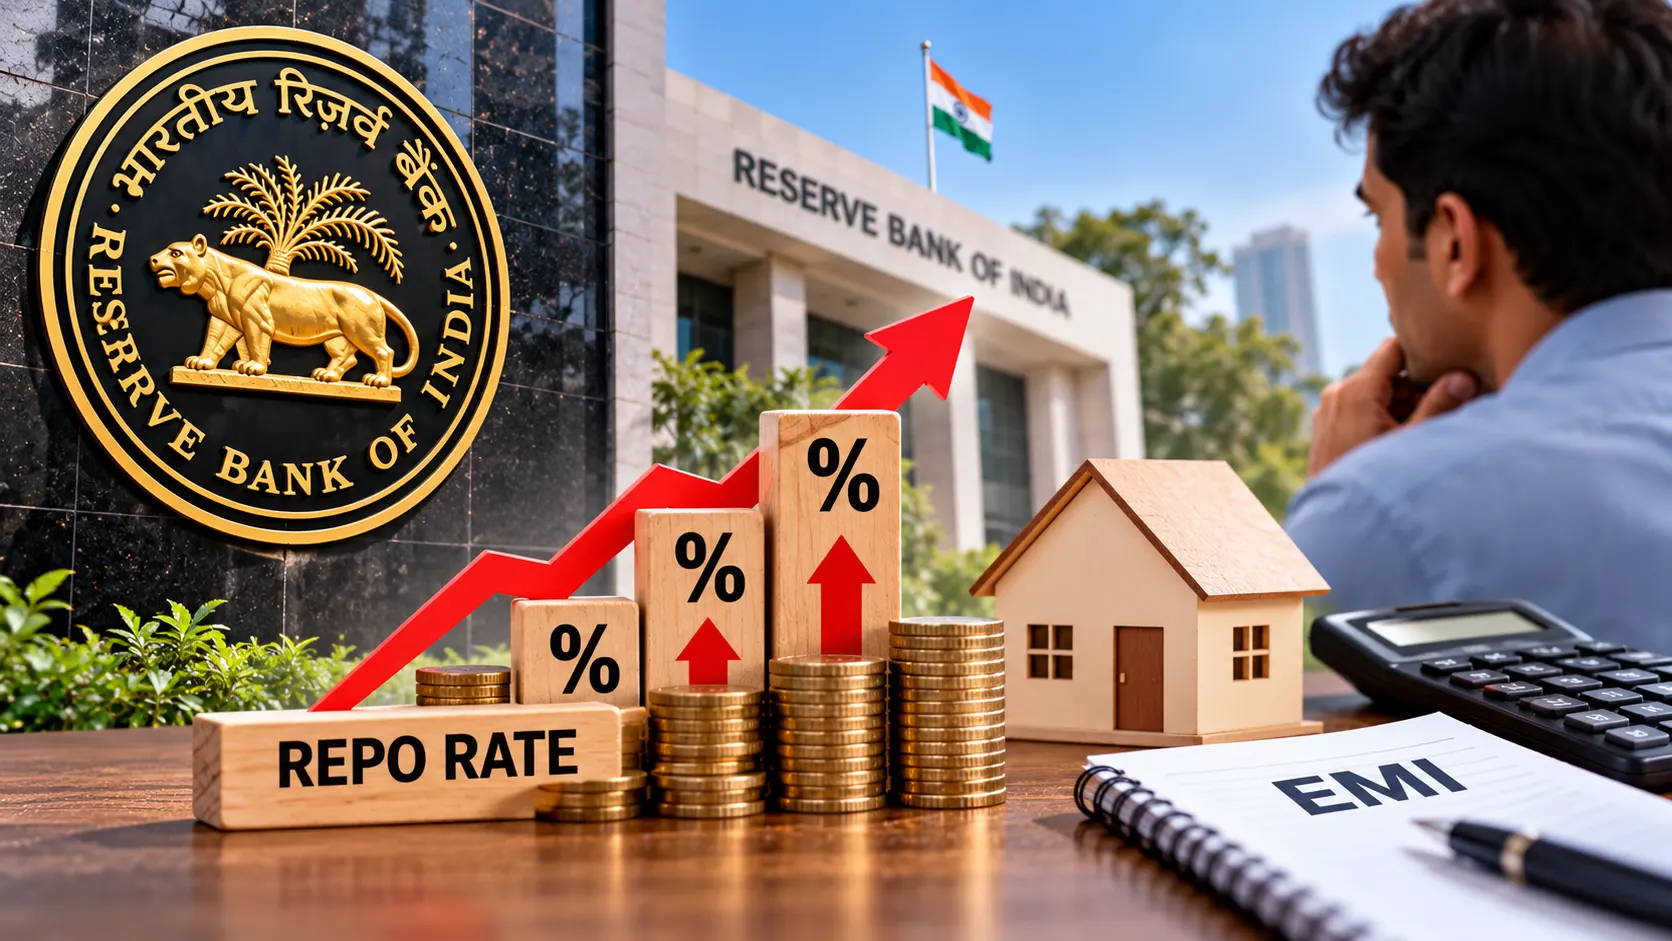
सब-टाइटल: RBI की 5 से 7 अक्टूबर की बैठक में रेपो रेट बढ़ने की संभावना, फैसले पर कर्जदारों की नजर।
भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) की अक्टूबर 2026 की बैठक पर आम लोगों, कारोबारियों और कर्ज लेने वालों की नजर है। इस बैठक में रेपो रेट को लेकर होने वाला फैसला होम लोन, कार लोन, पर्सनल लोन और अन्य कर्जों की ब्याज दरों को प्रभावित कर सकता है।
यदि RBI रेपो रेट बढ़ाता है, तो बैंकों की उधारी लागत बढ़ सकती है और इसका असर कुछ तरह के फ्लोटिंग रेट लोन की EMI पर पड़ सकता है। वहीं, रेपो रेट में कटौती होने पर कर्जदारों को राहत मिलने की संभावना रहती है। अगर केंद्रीय बैंक दर को स्थिर रखता है, तो मौजूदा ब्याज दरों में तत्काल बदलाव जरूरी नहीं है।
हालांकि, रेपो रेट बढ़ने की संभावना को RBI का घोषित फैसला नहीं माना जाना चाहिए। बैठक के नतीजे और मौद्रिक नीति समिति का आधिकारिक बयान ही ब्याज दर की दिशा स्पष्ट करेंगे।
RBI MPC Meeting 2026: क्या रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी संभव?
RBI की पिछली नीतिगत बैठकों में रेपो रेट 5.25% पर स्थिर रखा गया था। अब अक्टूबर की बैठक में इसे बढ़ाकर 5.50% किए जाने की संभावना पर चर्चा हो रही है। अर्थशास्त्रियों के अनुमानों में दर बढ़ाने का विकल्प प्रमुख है, लेकिन केंद्रीय बैंक का अंतिम फैसला अभी आना बाकी है।
यदि रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी होती है, तो ब्याज दर 5.25% से बढ़कर 5.50% हो जाएगी। एक बेसिस पॉइंट का अर्थ 0.01 प्रतिशत होता है।
RBI के सामने मुख्य चुनौती महंगाई को नियंत्रित करने और आर्थिक विकास की रफ्तार बनाए रखने के बीच संतुलन कायम करने की होगी।
RBI ब्याज दर बढ़ोतरी की चर्चा क्यों तेज हुई?
अक्टूबर की बैठक से पहले कई आर्थिक संकेतकों पर ध्यान दिया जा रहा है। इनमें खुदरा महंगाई, कच्चे तेल की कीमतें, रुपये की स्थिति और वैश्विक केंद्रीय बैंकों की नीतियां शामिल हैं।
1. खुदरा महंगाई में बढ़ोतरी
अगस्त 2026 में भारत की खुदरा महंगाई दर 4.82% दर्ज की गई थी। यह RBI के 4% मध्यम अवधि के महंगाई लक्ष्य से ऊपर है। यदि महंगाई का दबाव बना रहता है, तो RBI कीमतों को नियंत्रित करने के लिए सख्त मौद्रिक नीति पर विचार कर सकता है।
2. कच्चे तेल की कीमतों का दबाव
अंतरराष्ट्रीय बाजार में कच्चे तेल की कीमतें बढ़ने से भारत के आयात बिल और घरेलू लागत पर दबाव पड़ सकता है। ईंधन और परिवहन महंगे होने पर अन्य वस्तुओं की कीमतों पर भी असर पड़ सकता है।
3. वैश्विक ब्याज दरों में बदलाव
दुनिया के प्रमुख केंद्रीय बैंकों के फैसले भी RBI की नीति को प्रभावित कर सकते हैं। वैश्विक ब्याज दरों में बढ़ोतरी से निवेश और रुपये की स्थिति पर दबाव बढ़ सकता है। हालांकि, RBI घरेलू आर्थिक परिस्थितियों को भी ध्यान में रखकर फैसला लेता है।
रेपो रेट बढ़ा तो होम लोन की EMI कितनी बढ़ सकती है?
रेपो रेट बढ़ने का असर सभी कर्जदारों पर एक जैसा नहीं होता। यह इस बात पर निर्भर करता है कि लोन किस प्रकार की ब्याज दर पर लिया गया है और बैंक ने नई दरों को किस तरह लागू किया है।
उदाहरण के लिए, यदि किसी कर्जदार का ₹30 लाख का होम लोन 20 साल के लिए 8.5% सालाना ब्याज दर पर है, तो उसकी EMI लगभग ₹26,035 होगी। यदि ब्याज दर बढ़कर 8.75% हो जाए और बाकी शर्तें समान रहें, तो EMI लगभग ₹26,500 हो सकती है।
उदाहरण: ₹30 लाख का होम लोन, 20 साल की अवधि
8.50% ब्याज पर EMI
₹26,035
8.75% ब्याज पर EMI
₹26,500
अनुमानित मासिक बढ़ोतरी
₹465
यह केवल गणितीय उदाहरण है, वास्तविक बैंक ऑफर नहीं। गणना में समान मूलधन और शेष अवधि मानी गई है।
ध्यान दें कि RBI की रेपो रेट में 0.25 प्रतिशत अंक की बढ़ोतरी का मतलब यह नहीं है कि हर बैंक हर लोन की ब्याज दर में तुरंत उतनी ही बढ़ोतरी करेगा। वास्तविक असर लोन के प्रकार, बैंक की शर्तों और ब्याज दर रीसेट होने की तारीख पर निर्भर करेगा।
क्या कार लोन और पर्सनल लोन भी महंगे होंगे?
रेपो रेट बढ़ने पर कार लोन और पर्सनल लोन की लागत पर भी असर पड़ सकता है। हालांकि, इसका प्रभाव लोन की ब्याज दर की व्यवस्था पर निर्भर करता है।
होम लोन: फ्लोटिंग रेट वाले कर्ज की EMI या अवधि बदल सकती है।
कार लोन: नए लोन पर बैंक की ब्याज दर बढ़ सकती है; मौजूदा लोन पर असर उसकी शर्तों पर निर्भर करेगा।
पर्सनल लोन: नई उधारी महंगी हो सकती है, लेकिन बैंक की दरें और ग्राहक की क्रेडिट प्रोफाइल भी अहम हैं।
बिजनेस लोन: कंपनियों और छोटे कारोबारियों की उधारी लागत बढ़ सकती है, जिससे कारोबार के खर्च पर दबाव पड़ सकता है।
फिक्स्ड रेट वाले लोन में मौजूदा ब्याज दर पर तुरंत असर जरूरी नहीं है। इसलिए कर्जदारों को अपने लोन एग्रीमेंट और बैंक की शर्तें देखनी चाहिए।
अगर RBI रेपो रेट स्थिर रखता है तो क्या होगा?
अगर RBI मौजूदा रेपो रेट 5.25% पर बनाए रखता है, तो केवल इस फैसले के कारण ब्याज दरों में तत्काल बढ़ोतरी जरूरी नहीं होगी। फिर भी बैंक अपनी फंडिंग लागत, जोखिम और अन्य परिस्थितियों के अनुसार लोन दरों में बदलाव कर सकते हैं।
यदि RBI रेपो रेट घटाता है, तो कर्जदारों को राहत मिलने की संभावना हो सकती है। लेकिन ब्याज दर में कटौती का फायदा भी बैंक की नीति और लोन की शर्तों पर निर्भर करेगा।
कर्जदार अभी क्या तैयारी करें?
RBI के फैसले से पहले कर्जदार कुछ व्यावहारिक कदम उठा सकते हैं:
अपने लोन की मौजूदा ब्याज दर और शेष अवधि की जांच करें।
बैंक से पूछें कि आपका लोन रेपो-लिंक्ड है या किसी अन्य बेंचमार्क से जुड़ा है।
बजट बनाते समय संभावित EMI बढ़ोतरी के लिए थोड़ी अतिरिक्त राशि रखें।
अतिरिक्त भुगतान या लोन ट्रांसफर का निर्णय लेने से पहले शुल्क और कुल बचत की तुलना करें।
केवल संभावित दर बढ़ोतरी की खबर के आधार पर जल्दबाजी में वित्तीय फैसला न लें।
RBI MPC Meeting 2026: फैसले की तारीख और समय
RBI की मौद्रिक नीति समिति की बैठक 5 से 7 अक्टूबर 2026 तक निर्धारित है। ब्याज दरों पर फैसला 7 अक्टूबर को घोषित होने की उम्मीद है। बैठक में रेपो रेट के साथ महंगाई और आर्थिक विकास के अनुमान पर भी नजर रहेगी।
जब तक RBI आधिकारिक घोषणा नहीं करता, तब तक दर बढ़ने, स्थिर रहने या घटने—तीनों संभावनाओं को ध्यान में रखना चाहिए।
FAQs: अक्सर पूछे जाने वाले सवाल
1. RBI MPC Meeting 2026 कब होगी?
अक्टूबर की मौद्रिक नीति समिति की बैठक 5 से 7 अक्टूबर 2026 तक निर्धारित है। नीतिगत फैसले की घोषणा 7 अक्टूबर को होने की उम्मीद है।
2. क्या RBI रेपो रेट बढ़ा सकता है?
अर्थशास्त्रियों के कुछ अनुमानों में 0.25 प्रतिशत अंक की बढ़ोतरी की संभावना जताई गई है। हालांकि, अंतिम फैसला RBI की मौद्रिक नीति समिति करेगी।
3. अभी रेपो रेट कितना है?
अक्टूबर की बैठक से पहले उपलब्ध जानकारी के अनुसार रेपो रेट 5.25% है।
4. क्या रेपो रेट बढ़ने से EMI महंगी होगी?
फ्लोटिंग रेट वाले कुछ लोन की EMI बढ़ सकती है या उनकी अवधि में बदलाव हो सकता है। वास्तविक असर बैंक और लोन की शर्तों पर निर्भर करेगा।
5. क्या फिक्स्ड रेट वाले होम लोन की EMI भी बढ़ेगी?
आमतौर पर फिक्स्ड रेट की अवधि के दौरान ब्याज दर में तुरंत बदलाव नहीं होता। हालांकि, लोन एग्रीमेंट की शर्तें देखना जरूरी है।
6. क्या RBI ब्याज दर बढ़ोतरी से FD पर भी असर पड़ेगा?
बैंक जमा पर मिलने वाली ब्याज दरों में बदलाव कर सकते हैं, लेकिन रेपो रेट बढ़ते ही सभी FD की दरें बढ़ना जरूरी नहीं है।
निष्कर्ष
RBI MPC Meeting 2026 का फैसला आम लोगों, कारोबारियों और कर्जदारों के लिए महत्वपूर्ण होगा। महंगाई और कच्चे तेल की कीमतों के दबाव के बीच रेपो रेट में बढ़ोतरी की संभावना पर चर्चा तेज है। यदि RBI दर बढ़ाता है, तो कुछ फ्लोटिंग रेट लोन की EMI या अवधि प्रभावित हो सकती है।
फिलहाल कर्जदारों के लिए सबसे बेहतर कदम है कि वे अपने लोन की शर्तों की समीक्षा करें और RBI की आधिकारिक घोषणा का इंतजार करें। RBI ब्याज दर बढ़ोतरी की संभावना को अभी अंतिम फैसला न समझें।
डिस्क्लेमर: यह लेख सामान्य जानकारी के उद्देश्य से तैयार किया गया है, व्यक्तिगत वित्तीय सलाह नहीं है। रेपो रेट, बैंक की ब्याज दरों और EMI में बदलाव के लिए आधिकारिक घोषणा तथा संबंधित बैंक की शर्तों को प्राथमिकता दें।