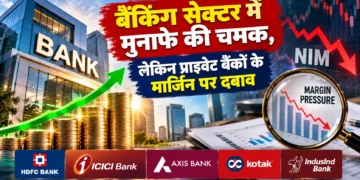




बैंकिंग सेक्टर में मुनाफे की चमक, लेकिन प्राइवेट बैंकों के मार्जिन पर दबाव
Private Banks Q2 FY27 Results: वित्त वर्ष 2026-27 की दूसरी तिमाही में देश के कई निजी बैंकों ने मुनाफे में अच्छी वृद्धि दर्ज की है। मजबूत कर्ज वृद्धि, नेट इंटरेस्ट इनकम (NII) में बढ़ोतरी और बेहतर एसेट क्वालिटी ने नतीजों को सहारा दिया। हालांकि, बढ़ती फंडिंग लागत और महंगी जमाओं के कारण कई बड़े निजी बैंकों के नेट इंटरेस्ट मार्जिन (NIM) पर दबाव बना रहा।
26 अक्टूबर 2026 तक उपलब्ध नतीजों के अनुसार, Axis Bank, ICICI Bank और Kotak Mahindra Bank ने मुनाफे में मजबूत सालाना वृद्धि दर्ज की, जबकि HDFC Bank की वृद्धि अपेक्षाकृत सीमित रही। दूसरी ओर, बड़े निजी बैंकों के मार्जिन में गिरावट ने यह सवाल खड़ा किया है कि क्या आने वाली तिमाहियों में मुनाफे की रफ्तार बरकरार रह पाएगी। Financial Express की रिपोर्ट के मुताबिक, नौ निजी बैंकों के नतीजों में लाभ वृद्धि के साथ मार्जिन और जमा संरचना से जुड़ी चुनौतियां भी सामने आई हैं।
Q2 FY27 में निजी बैंकों का मुनाफा कितना बढ़ा?
सितंबर 2026 में समाप्त तिमाही के दौरान प्रमुख निजी बैंकों ने अलग-अलग स्तर की लाभ वृद्धि दर्ज की। कुछ बैंकों को मजबूत ब्याज आय और कम प्रावधानों से फायदा मिला, जबकि अन्य बैंकों की कमाई पर परिचालन खर्च और मार्जिन में गिरावट का असर पड़ा।
| बैंक | Q2 FY27 नेट प्रॉफिट | सालाना बदलाव |
|---|---|---|
| Axis Bank | ₹7,003 करोड़ | 38% वृद्धि |
| ICICI Bank | ₹14,843 करोड़ | 20.1% वृद्धि |
| Kotak Mahindra Bank | ₹4,212 करोड़ | 29% वृद्धि |
| HDFC Bank | ₹19,510 करोड़ | 4.7% वृद्धि |
इन आंकड़ों से स्पष्ट है कि लाभ वृद्धि सभी बैंकों में एक जैसी नहीं रही। Axis Bank और Kotak Mahindra Bank ने मजबूत वृद्धि दिखाई, जबकि HDFC Bank के मुनाफे में बढ़ोतरी अपेक्षाकृत कम रही। इसलिए केवल नेट प्रॉफिट देखकर बैंक के पूरे वित्तीय प्रदर्शन का आकलन करना पर्याप्त नहीं है।
NIM क्या है और बैंकों के लिए क्यों जरूरी है?
नेट इंटरेस्ट मार्जिन यानी NIM बैंक की ब्याज से होने वाली कमाई और ब्याज देने की लागत के बीच के अंतर को दर्शाने वाला एक प्रमुख अनुपात है। सरल शब्दों में, बैंक कर्ज पर कितना ब्याज कमाता है और जमा तथा अन्य फंडिंग पर कितना ब्याज खर्च करता है, इससे उसके मार्जिन पर असर पड़ता है।
जब जमा पर ब्याज की लागत तेजी से बढ़ती है, लेकिन कर्ज पर मिलने वाली ब्याज दर उसी गति से नहीं बढ़ती, तो NIM पर दबाव आता है। इसके उलट, यदि बैंक कम लागत वाली जमा जुटाने में सफल रहता है या उसकी कर्ज दरें बेहतर होती हैं, तो मार्जिन को सहारा मिल सकता है।
हालांकि, NIM में गिरावट का अर्थ यह जरूरी नहीं कि बैंक का कुल मुनाफा भी घटेगा। यदि कर्ज का कारोबार बढ़ता है, अन्य आय मजबूत रहती है या खराब कर्ज के लिए कम प्रावधान करना पड़ता है, तो बैंक कम मार्जिन के बावजूद अधिक मुनाफा कमा सकता है।
HDFC, ICICI और Axis Bank के मार्जिन पर कितना दबाव?
दूसरी तिमाही में देश के बड़े निजी बैंकों के NIM में गिरावट देखने को मिली। उपलब्ध रिपोर्टों के अनुसार, HDFC Bank, ICICI Bank और Axis Bank के मार्जिन पर फंडिंग लागत और FCNR(B) जमा जुटाने का असर पड़ा।
- HDFC Bank: सितंबर तिमाही में कुल परिसंपत्तियों के आधार पर NIM 3.16% रहा, जो पिछली तिमाही के 3.26% से कम था। बैंक की नेट इंटरेस्ट इनकम में सालाना वृद्धि हुई, लेकिन अन्य आय में कमी और खर्चों ने मुनाफे की वृद्धि को सीमित किया।
- ICICI Bank: NIM पिछली तिमाही के 4.36% से घटकर 4.18% पर आ गया। बैंक ने मार्जिन पर FCNR(B) जमा के प्रभाव का उल्लेख किया और जुटाए गए फंड को धीरे-धीरे इस्तेमाल करने की योजना बताई।
- Axis Bank: NIM पिछली तिमाही के 3.46% से घटकर 3.36% रहा। बैंक के अनुसार, FCNR(B) फंड के प्रभाव को अलग रखने पर मार्जिन 3.47% होता।
इन नतीजों से संकेत मिलता है कि मजबूत आय के बावजूद बड़े निजी बैंकों को फंडिंग लागत पर नियंत्रण बनाए रखने की चुनौती का सामना करना पड़ रहा है। बैंकिंग क्षेत्र के विश्लेषण के लिए Business Standard की रिपोर्ट में भी FCNR(B) जमा और प्रमुख बैंकों के मार्जिन पर उनके प्रभाव का विवरण दिया गया है।
FCNR(B) जमा से फंडिंग लागत क्यों बढ़ी?
FCNR(B) का पूरा नाम Foreign Currency Non-Resident (Bank) है। इस व्यवस्था के तहत अनिवासी भारतीय विदेशी मुद्रा में बैंक जमा कर सकते हैं। ऐसी जमा बैंकों को फंडिंग का स्रोत देती हैं, लेकिन उन्हें जुटाने की लागत और उनके इस्तेमाल का समय बैंक के मार्जिन को प्रभावित कर सकता है।
विशेष जमा जुटाने की अवधि में कुछ निजी बैंकों ने बड़ी मात्रा में FCNR(B) फंड जुटाया। इन फंडों को कर्ज देने या महंगी पुरानी जमाओं को बदलने में समय लग सकता है। यदि जमा पर ब्याज की लागत पहले शुरू हो जाए और उनसे अतिरिक्त ब्याज आय बाद में मिले, तो शुरुआती तिमाही में NIM पर दबाव पड़ सकता है।
इसके अलावा, बैंकों के लिए कम लागत वाली जमा यानी CASA—करंट अकाउंट और सेविंग्स अकाउंट की जमा—का अनुपात भी महत्वपूर्ण है। यदि कुल जमा तो तेजी से बढ़े, लेकिन कम लागत वाली जमा की हिस्सेदारी घट जाए, तो बैंक की औसत फंडिंग लागत पर असर पड़ सकता है।
ETBFSI की 26 अक्टूबर की रिपोर्ट के अनुसार, Q2 FY27 में निजी बैंकों की फंडिंग लागत में तिमाही आधार पर 14 बेसिस पॉइंट की वृद्धि हुई, जबकि कर्ज पर मिलने वाली ब्याज दर में 6 बेसिस पॉइंट की बढ़ोतरी हुई। बड़े निजी बैंकों में फंडिंग लागत की वृद्धि और अधिक रही। इस अंतर ने मार्जिन पर दबाव बढ़ाया।
क्या आने वाली तिमाहियों में NIM सुधर सकता है?
कुछ बैंकों को उम्मीद है कि आने वाली तिमाहियों में मार्जिन पर दबाव धीरे-धीरे कम हो सकता है। इसके पीछे दो प्रमुख कारण हैं। पहला, FCNR(B) के जरिए जुटाए गए फंड का इस्तेमाल कर्ज देने या अधिक लागत वाली जमाओं को बदलने में किया जा सकता है। दूसरा, ब्याज दरों में बदलाव के बाद कुछ फ्लोटिंग-रेट कर्ज की दरें तेजी से बदल सकती हैं, जिससे बैंक की ब्याज आय को सहारा मिल सकता है।
हालांकि, मार्जिन में सुधार का समय सभी बैंकों के लिए एक जैसा नहीं होगा। यह इस बात पर निर्भर करेगा कि बैंक जमा पर कितना ब्याज दे रहे हैं, नए फंड का इस्तेमाल कितनी तेजी से हो रहा है और कर्ज की मांग कैसी बनी रहती है।
Financial Express की रिपोर्ट के मुताबिक, बैंक वित्त वर्ष की दूसरी छमाही में NIM में धीरे-धीरे सुधार की उम्मीद कर रहे हैं, लेकिन इसका असर बैंक-दर-बैंक अलग हो सकता है। इसलिए इसे निश्चित सुधार के बजाय संभावित रुझान के रूप में देखना चाहिए।
निवेशकों को बैंकिंग शेयरों में किन बातों पर नजर रखनी चाहिए?
बैंकिंग शेयरों का मूल्यांकन करते समय निवेशकों को केवल तिमाही मुनाफे या एक दिन के शेयर भाव पर निर्भर नहीं रहना चाहिए। बैंक की वित्तीय स्थिति को समझने के लिए कई संकेतकों पर ध्यान देना जरूरी है।
- NIM और NII: मार्जिन की दिशा और नेट इंटरेस्ट इनकम की वृद्धि से बैंक के मुख्य कारोबार का संकेत मिलता है।
- जमा वृद्धि और CASA अनुपात: कम लागत वाली जमाओं की हिस्सेदारी फंडिंग लागत को प्रभावित करती है।
- कर्ज वृद्धि: रिटेल, SME और कॉरपोरेट कर्ज में वृद्धि बैंक की भविष्य की ब्याज आय को प्रभावित कर सकती है।
- एसेट क्वालिटी: खराब कर्ज यानी NPA और प्रावधानों में बदलाव मुनाफे पर असर डालते हैं।
- प्रबंधन का आउटलुक: मार्जिन, जमा जुटाने और फंड इस्तेमाल को लेकर बैंक की भविष्य की योजना भी महत्वपूर्ण है।
- वैल्यूएशन: अच्छा तिमाही परिणाम अपने-आप यह नहीं बताता कि शेयर मौजूदा कीमत पर सस्ता है या महंगा।
निवेशकों को यह भी याद रखना चाहिए कि बैंकिंग शेयरों में बाजार जोखिम होता है। किसी एक तिमाही के नतीजों के आधार पर जल्दबाजी में खरीदने या बेचने का निर्णय लेना उचित नहीं है।
Q2 FY27 बैंकिंग नतीजों की मुख्य बातें
- कई निजी बैंकों के मुनाफे में सालाना वृद्धि दर्ज की गई।
- ICICI Bank, Axis Bank और Kotak Mahindra Bank ने मजबूत लाभ वृद्धि दिखाई।
- HDFC Bank का मुनाफा बढ़ा, लेकिन वृद्धि अन्य प्रमुख बैंकों की तुलना में सीमित रही।
- बड़े निजी बैंकों के NIM पर महंगी फंडिंग और FCNR(B) जमा का दबाव रहा।
- कुछ बैंकों में एसेट क्वालिटी सुधरी, जिससे लाभ को सहारा मिला।
- आने वाली तिमाहियों में मार्जिन सुधार की संभावना है, लेकिन यह जमा लागत और फंड के इस्तेमाल पर निर्भर करेगी।
Private Banks Q2 FY27 Results: अक्सर पूछे जाने वाले सवाल
1. Q2 FY27 में निजी बैंकों का मुनाफा कैसा रहा?
कई प्रमुख निजी बैंकों ने सितंबर 2026 को समाप्त तिमाही में मुनाफे में सालाना वृद्धि दर्ज की। हालांकि, वृद्धि की दर अलग-अलग बैंकों में अलग रही।
2. निजी बैंकों के NIM पर दबाव क्यों है?
जमा जुटाने की लागत बढ़ने, FCNR(B) जमा के प्रभाव और कर्ज पर ब्याज आय में अपेक्षाकृत धीमी वृद्धि के कारण कई बड़े निजी बैंकों के मार्जिन पर दबाव बना रहा।
3. FCNR(B) जमा क्या हैं?
FCNR(B) विदेशी मुद्रा में अनिवासी भारतीयों की बैंक जमा का एक प्रकार है। ये बैंक को फंडिंग उपलब्ध कराती हैं, लेकिन इनकी लागत और इस्तेमाल का समय बैंक के मार्जिन को प्रभावित कर सकता है।
4. क्या अगली तिमाही में बैंकों का NIM बढ़ सकता है?
कुछ बैंकों को आने वाली तिमाहियों में सुधार की उम्मीद है। हालांकि, वास्तविक परिणाम जमा लागत, कर्ज की दरों और जुटाए गए फंड के इस्तेमाल पर निर्भर करेंगे।
5. क्या मजबूत मुनाफे का मतलब बैंक का शेयर खरीदना चाहिए?
नहीं। निवेश से पहले बैंक की एसेट क्वालिटी, NIM, जमा वृद्धि, वैल्यूएशन और अपने जोखिम स्तर का आकलन करना चाहिए। यह लेख निवेश सलाह नहीं है।
निष्कर्ष
Q2 FY27 के नतीजों से पता चलता है कि निजी बैंक मुनाफे की वृद्धि बनाए रखने में सफल रहे हैं, लेकिन बढ़ती फंडिंग लागत ने उनके मार्जिन को चुनौती दी है। मजबूत कर्ज वृद्धि और बेहतर एसेट क्वालिटी ने कमाई को सहारा दिया, जबकि FCNR(B) जमा और कम लागत वाली जमाओं की हिस्सेदारी आगे भी महत्वपूर्ण रहने वाली है। आने वाली तिमाहियों में NIM में सुधार संभव है, लेकिन इसकी गति और दायरा हर बैंक की वित्तीय स्थिति पर निर्भर करेगा।
डिस्क्लेमर: यह लेख वित्तीय समाचार और सामान्य जानकारी के उद्देश्य से है, निवेश सलाह नहीं। बैंकिंग शेयरों में निवेश बाजार जोखिम के अधीन है। निवेश का निर्णय लेने से पहले आधिकारिक वित्तीय नतीजों और योग्य वित्तीय सलाहकार की राय पर विचार करें।