


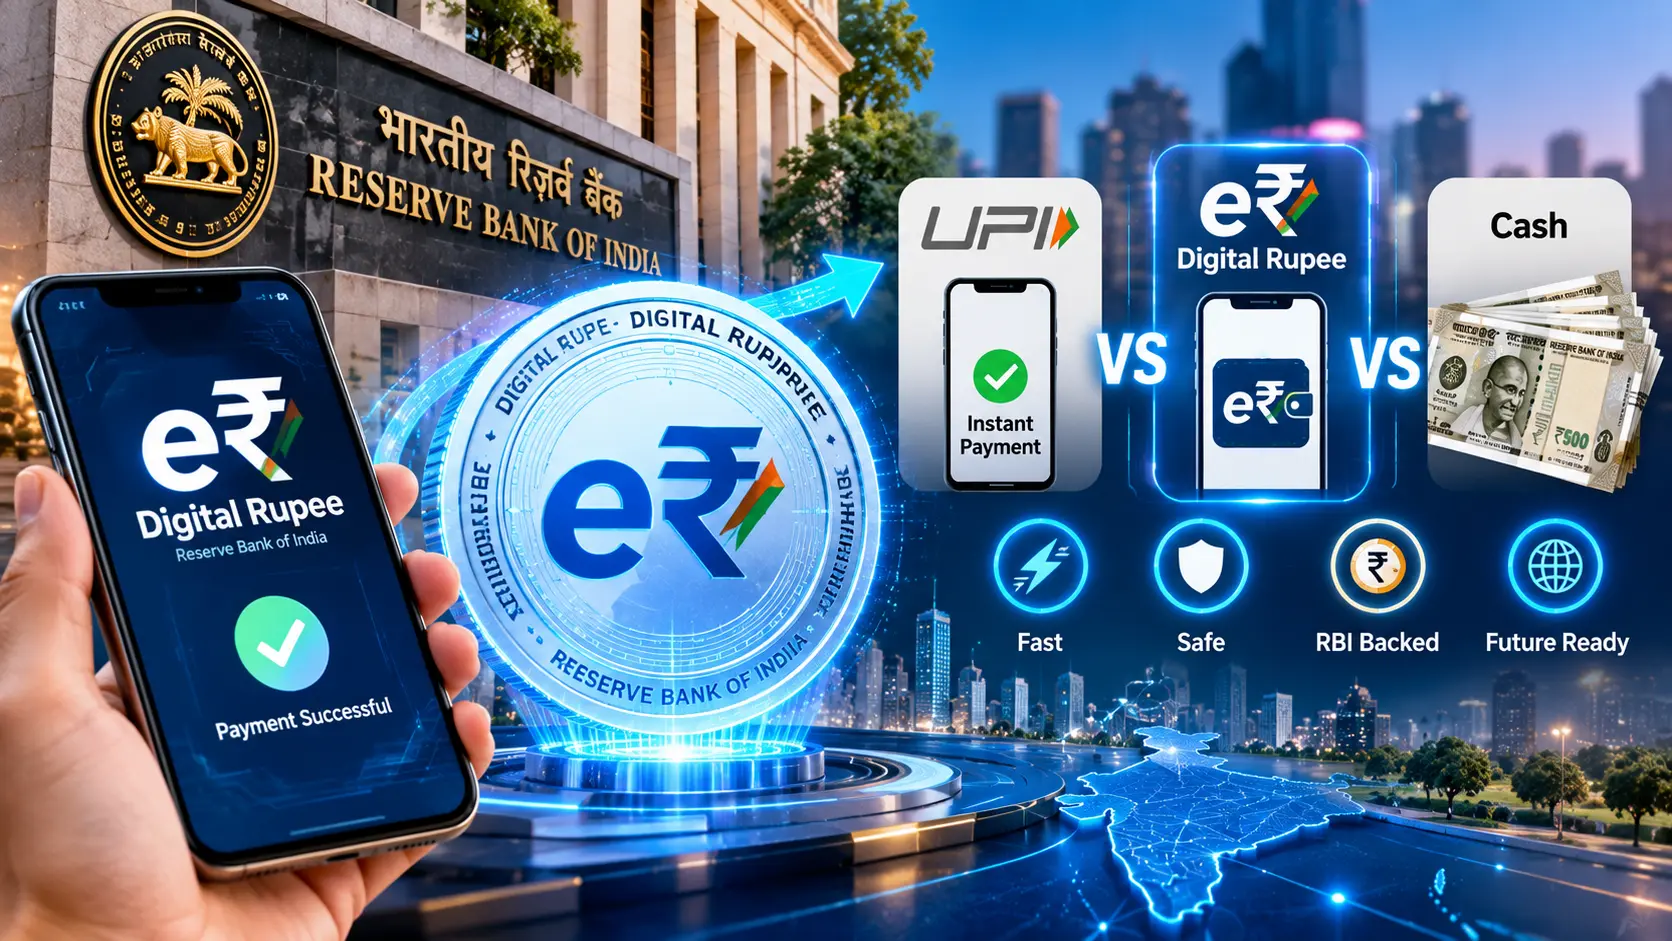
e₹ क्या UPI से आगे की अगली डिजिटल क्रांति है? जानिए Digital Rupee में क्या है खास
RBI का Digital Rupee यानी e₹ सिर्फ ऑनलाइन पेमेंट का नया तरीका नहीं, बल्कि डिजिटल रूप में RBI द्वारा जारी कानूनी मुद्रा है—जानिए e₹, UPI और Cash में अंतर और भविष्य में इसका इस्तेमाल कैसे बदल सकता है।
भारत में डिजिटल पेमेंट ने पिछले कुछ वर्षों में लोगों के पैसे इस्तेमाल करने और भुगतान करने का तरीका काफी बदल दिया है। UPI के जरिए कुछ सेकंड में पैसे भेजना और दुकानों पर भुगतान करना अब आम बात हो चुकी है। इसी डिजिटल इकोसिस्टम में e₹ Digital Rupee एक अलग तरह की व्यवस्था लेकर आता है।
Digital Rupee यानी e₹ भारत की Central Bank Digital Currency (CBDC) है, जिसे Reserve Bank of India (RBI) डिजिटल रूप में जारी करता है। RBI के अनुसार यह भारतीय रुपये का डिजिटल रूप है और इसे legal tender का दर्जा प्राप्त है। इसका मतलब है कि e₹ केवल किसी बैंक या ऐप की डिजिटल एंट्री नहीं, बल्कि RBI की देनदारी के रूप में जारी डिजिटल मुद्रा है।
लेकिन यहां एक महत्वपूर्ण सवाल उठता है—जब UPI पहले से इतना तेज और सुविधाजनक है, तो Digital Rupee की जरूरत क्यों है? इसका जवाब e₹ और UPI के मूल अंतर में छिपा है।
e₹ Digital Rupee क्या है?
e₹ Digital Rupee भारत की Central Bank Digital Currency है। आसान भाषा में इसे रुपये का डिजिटल रूप कहा जा सकता है।
जैसे आपकी जेब में ₹500 का नोट होता है, उसी तरह e₹ को डिजिटल वॉलेट में रखा जा सकता है। फर्क सिर्फ इतना है कि भौतिक नोट की जगह यहां डिजिटल रूप में RBI द्वारा जारी मुद्रा होती है।
RBI के अनुसार e₹ को बैंक और कुछ गैर-बैंक संस्थाओं द्वारा उपलब्ध कराए जाने वाले Digital Rupee Wallet में रखा और इस्तेमाल किया जा सकता है। इससे व्यक्ति दूसरे व्यक्ति या व्यापारी को भुगतान कर सकता है।
Retail e₹ का पायलट 1 दिसंबर 2022 से शुरू हुआ था। इसका उद्देश्य तकनीक, उपयोग के मामलों, scalability और लोगों की स्वीकार्यता को चरणबद्ध तरीके से परखना है।
क्या e₹ और UPI एक ही चीज हैं?
नहीं। यह e₹ Digital Rupee को समझने का सबसे महत्वपूर्ण बिंदु है।
RBI के अनुसार:
e₹ रुपये का डिजिटल रूप है, जबकि UPI भुगतान का एक माध्यम है।
इसे एक आसान उदाहरण से समझिए।
अगर आप UPI ऐप से किसी दुकान पर ₹500 भेजते हैं, तो UPI उस भुगतान को करने का माध्यम है। पैसा आपके बैंक खाते से निकलकर संबंधित खाते में जाता है।
वहीं e₹ में ₹500 Digital Rupee के रूप में आपके e₹ Wallet में रखा जा सकता है। CBDC QR के माध्यम से भुगतान करने पर लेनदेन दो e₹ Wallets के बीच हो सकता है और RBI के अनुसार यह उपयोगकर्ता के बैंक खातों से होकर गुजरने की जरूरत के बिना तुरंत settle हो सकता है।
यानी दोनों का उद्देश्य केवल “पैसे भेजना” नहीं है; उनकी मूल संरचना अलग है।
e₹ Digital Rupee और UPI में मुख्य अंतर क्या है?
| आधार | e₹ Digital Rupee | UPI |
|---|---|---|
| क्या है? | डिजिटल मुद्रा | भुगतान का माध्यम |
| जारीकर्ता/आधार | RBI द्वारा जारी CBDC | बैंक खातों के बीच भुगतान व्यवस्था |
| पैसा कहां रह सकता है? | e₹ Wallet में | बैंक खाते में |
| Legal Tender | हां | स्वयं मुद्रा नहीं |
| Store of Value | हां | स्वयं अलग मुद्रा नहीं |
| भुगतान | e₹ Wallet से | बैंक खाते के माध्यम से |
| CBDC QR | इस्तेमाल किया जा सकता है | UPI QR मुख्य भुगतान माध्यम |
| Offline क्षमता | कुछ solutions में विकसित/परीक्षण | अलग offline frameworks उपलब्ध |
| Programmability | e₹ में संभावित use cases | UPI की मूल विशेषता नहीं |
RBI ने e₹ को legal tender और UPI को payment mechanism के रूप में अलग-अलग परिभाषित किया है।
क्या e₹ Digital Rupee कानूनी मुद्रा है?
हां। RBI के अनुसार e₹ बैंक नोट का डिजिटल रूप है और इसे legal tender माना जाता है। यह Reserve Bank of India की liability है।
यही बिंदु इसे कई दूसरे डिजिटल payment instruments से अलग करता है।
आपके बैंक खाते में मौजूद ₹1,000 और आपके e₹ Wallet में मौजूद ₹1,000 का उपयोग मूल्य के स्तर पर रुपये के रूप में ही होता है, लेकिन e₹ की प्रकृति RBI द्वारा जारी CBDC की है।
e₹ Digital Rupee को कहां रखा जाता है?
Digital Rupee को सामान्य बैंक खाते में रखने के बजाय e₹ Wallet में रखा जाता है।
RBI के अनुसार retail CBDC wallet बैंकों और कुछ गैर-बैंक संस्थाओं द्वारा उपलब्ध कराया जाता है। उपयोगकर्ता संबंधित ऐप के जरिए wallet का इस्तेमाल कर सकता है।
RBI के CBDC information portal पर participating banks और non-banks की सूची भी उपलब्ध है।
क्या e₹ से UPI QR Code पर भुगतान किया जा सकता है?
हां। यही e₹ और मौजूदा payment infrastructure के बीच महत्वपूर्ण interoperability है।
RBI के अनुसार e₹ wallet से UPI QR को scan करके भी merchant payment किया जा सकता है। वहीं CBDC QR के माध्यम से किए गए P2P और P2M transactions e₹ wallets के बीच हो सकते हैं।
इसका मतलब यह है कि e₹ को अपनाने के लिए हर व्यापारी को पूरी तरह अलग payment infrastructure तैयार करने की आवश्यकता जरूरी नहीं है।
e₹ में Offline Payment की सुविधा क्या है?
Digital Rupee की सबसे चर्चित संभावनाओं में से एक offline transaction है।
RBI के अनुसार e₹ के offline feature का उद्देश्य ऐसी जगहों पर लेनदेन की सुविधा देना है जहां इंटरनेट connectivity सीमित या उपलब्ध नहीं है। RBI विभिन्न offline solutions का परीक्षण कर रहा है। इनमें एक समाधान internet के बिना लेकिन telecom connectivity के साथ और दूसरा NFC technology पर आधारित transaction को explore करता है।
यह सुविधा खासकर उन क्षेत्रों के लिए महत्वपूर्ण हो सकती है जहां इंटरनेट connectivity हमेशा स्थिर नहीं रहती।
हालांकि इसे यह समझना जरूरी है कि RBI की उपलब्ध जानकारी में offline CBDC solutions को अभी भी अलग-अलग तकनीकी तरीकों के माध्यम से explore/test किया जा रहा है। इसलिए हर परिस्थिति में e₹ को पूरी तरह offline cash replacement मानना सही नहीं होगा।
e₹ Digital Rupee में Programmability क्या है?
Digital Rupee का एक महत्वपूर्ण संभावित feature programmability है।
RBI के अनुसार programmability के जरिए किसी CBDC wallet में मौजूद funds को किसी निर्धारित उद्देश्य के लिए इस्तेमाल करने की शर्त लगाई जा सकती है। इसमें expiry date, geographical location, merchant category code या merchant VPA जैसे parameters शामिल हो सकते हैं।
उदाहरण के तौर पर यदि किसी सरकारी योजना का पैसा केवल किसी विशेष उद्देश्य के लिए दिया जाना है, तो भविष्य में programmable CBDC जैसे मॉडल के जरिए उसके उपयोग को निर्धारित किया जा सकता है।
RBI ने DBT schemes, interest subvention, lending और defined-purpose employee allowances जैसे संभावित use cases का उल्लेख किया है।
क्या e₹ पर बैंक खाते की तरह ब्याज मिलता है?
नहीं। RBI के अनुसार e₹ wallet balance पर interest नहीं मिलता।
यह व्यवस्था e₹ के cash-like nature से जुड़ी है। RBI के दस्तावेजों में भी Digital Rupee को physical cash की तरह trust, safety और settlement finality वाली डिजिटल मुद्रा के रूप में वर्णित किया गया है।
इसलिए e₹ Wallet को सामान्य savings account समझना सही नहीं है।
क्या e₹ को बैंक खाते में वापस बदला जा सकता है?
हां। RBI के अनुसार Digital Rupee को bank account से e₹ wallet में load किया जा सकता है और e₹ को वापस bank account में redeem भी किया जा सकता है।
इससे उपयोगकर्ता जरूरत के अनुसार bank deposit और Digital Rupee के बीच value को स्थानांतरित कर सकता है।
e₹ Digital Rupee का इस्तेमाल कौन कर सकता है?
Retail CBDC के शुरुआती चरण में e₹ का उपयोग identified pilot banks और non-banks के customers तथा merchants के लिए उपलब्ध कराया गया था।
RBI के जनवरी 2025 FAQ के अनुसार retail e₹ अभी pilot mode में था और participating entities के जरिए users तथा merchants इसका इस्तेमाल कर रहे थे।
इसलिए e₹ को UPI की तरह हर व्यक्ति के लिए स्वतः उपलब्ध एक समान payment rail समझना उचित नहीं है। इसकी उपलब्धता संबंधित participating wallet provider और pilot arrangements पर निर्भर करती है।
e₹ Digital Rupee में RBI की क्या भूमिका है?
Digital Rupee और commercial bank deposits के बीच सबसे महत्वपूर्ण अंतर issuer का है।
RBI के Concept Note के अनुसार CBDC central bank द्वारा जारी legal tender है और यह central bank की balance sheet पर liability के रूप में दिखाई देता है। इसके विपरीत commercial bank deposits संबंधित commercial bank की liability होते हैं।
Retail e₹ के मामले में RBI Digital Rupee create और issue करता है, जिसे banks और non-banks आगे customers तक पहुंचाने में भूमिका निभाते हैं।
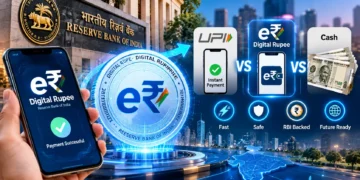
Cash, UPI और e₹ में क्या अंतर है?
तीनों को एक साथ समझने पर Digital Rupee की भूमिका ज्यादा स्पष्ट होती है।
| विशेषता | Cash | UPI | e₹ Digital Rupee |
|---|---|---|---|
| रूप | Physical | Payment system | Digital currency |
| जारीकर्ता | RBI/सरकार के निर्धारित currency framework के तहत | कोई मुद्रा नहीं | RBI |
| Wallet/Storage | जेब/तिजोरी | बैंक खाते से जुड़ा | e₹ Wallet |
| Legal Tender | हां | स्वयं नहीं | हां |
| बैंक खाते की जरूरत | नहीं | आम तौर पर payment account की जरूरत | e₹ wallet model के अनुसार |
| Offline उपयोग | स्वाभाविक | अलग offline solutions | offline CBDC solutions explore किए जा रहे हैं |
| Programmability | नहीं | मूलभूत feature नहीं | संभावित/परीक्षणाधीन use cases |
RBI के अनुसार e₹ physical currency के digital form के रूप में legal tender है, जबकि UPI payment का माध्यम है।
क्या e₹ UPI को खत्म कर देगा?
फिलहाल ऐसा निष्कर्ष निकालना सही नहीं होगा।
RBI ने e₹ को UPI का सीधा replacement नहीं बताया है। बल्कि Digital Rupee को मौजूदा payment ecosystem के साथ interoperable बनाने की दिशा में काम किया गया है। e₹ wallet से UPI QR scan करने की सुविधा इसका उदाहरण है।
इसलिए भविष्य में e₹ और UPI के बीच “एक की जगह दूसरा” वाली स्थिति के बजाय दोनों के अलग-अलग उपयोग देखने को मिल सकते हैं।
UPI तेज account-to-account payments के लिए उपयोगी बना रह सकता है, जबकि e₹ का इस्तेमाल digital cash, offline payments, programmable money और ऐसे अन्य use cases में विकसित हो सकता है।
e₹ Digital Rupee भविष्य में किन क्षेत्रों में उपयोगी हो सकता है?
Digital Rupee के संभावित उपयोग केवल retail shopping तक सीमित नहीं हैं।
इसके संभावित use cases में शामिल हो सकते हैं:
- छोटे और बड़े merchant payments
- Person-to-Person transactions
- सीमित connectivity वाले क्षेत्रों में भुगतान
- Government benefits के targeted disbursement
- Programmable payments
- Corporate या employee allowances
- Lending और interest-subvention से जुड़े use cases
- Wholesale financial market transactions
RBI ने retail और wholesale CBDC दोनों के अलग-अलग use cases पर काम किया है। Wholesale e₹ pilot का इस्तेमाल government securities के secondary market transactions के settlement के लिए भी किया गया है।
क्या e₹ से Digital Payment का अगला चरण शुरू हो सकता है?
e₹ को लेकर “अगली डिजिटल क्रांति” कहना अभी एक भविष्य की संभावना के रूप में देखा जाना चाहिए, स्थापित परिणाम के रूप में नहीं।
UPI ने मुख्य रूप से payment experience को बदल दिया—लेकिन CBDC का उद्देश्य money के form को भी डिजिटल बनाना है।
यही अंतर महत्वपूर्ण है।
UPI के माध्यम से आप अपने बैंक खाते में मौजूद रुपये को डिजिटल तरीके से transfer करते हैं। e₹ में स्वयं मुद्रा का एक डिजिटल रूप wallet में रखा जा सकता है।
अगर offline capability, programmability, interoperability और बड़े पैमाने पर adoption जैसे features आगे सफलतापूर्वक विकसित होते हैं, तो Digital Rupee वित्तीय व्यवस्था में नए उपयोग के मामले पैदा कर सकता है। RBI भी CBDC pilots के जरिए technology, architecture, scalability और use cases को चरणबद्ध तरीके से परख रहा है।
e₹ Digital Rupee को लेकर किन बातों को समझना जरूरी है?
Digital Rupee के बारे में कुछ आम गलतफहमियां भी हैं।
पहली बात: e₹ कोई अलग नई राष्ट्रीय currency नहीं है। यह भारतीय रुपये का digital form है।
दूसरी बात: e₹ और UPI समान नहीं हैं। e₹ money है, जबकि UPI payment mechanism है।
तीसरी बात: e₹ wallet में रखे balance पर savings account की तरह interest नहीं मिलता।
चौथी बात: e₹ को legal tender का दर्जा प्राप्त है और यह RBI की liability है।
पांचवीं बात: offline और programmable features को लेकर RBI ने pilots और use cases की जानकारी दी है, लेकिन इनके हर संभावित रूप को वर्तमान में पूरी तरह operational मानना उचित नहीं है।
e₹ Digital Rupee का भविष्य कैसा हो सकता है?
Digital Rupee का भविष्य इस बात पर निर्भर करेगा कि आम लोग, व्यापारी, बैंक और सरकार इसे कितनी आसानी से अपनाते हैं।
किसी भी नई digital money technology के लिए केवल technology पर्याप्त नहीं होती। User experience, security, privacy, merchant acceptance, interoperability, scalability और वास्तविक उपयोगिता भी महत्वपूर्ण होती है।
RBI के CBDC pilots का एक उद्देश्य इन्हीं पहलुओं को समझना और अलग-अलग use cases को test करना है।
इसलिए आने वाले वर्षों में e₹ का विकास केवल “एक और payment app” के रूप में नहीं, बल्कि भारत के money ecosystem में डिजिटल मुद्रा की भूमिका तय करने वाली प्रक्रिया के रूप में देखा जा सकता है।
अक्सर पूछे जाने वाले सवाल (FAQs): e₹ Digital Rupee
1. e₹ Digital Rupee क्या है?
e₹ भारत की Central Bank Digital Currency यानी CBDC है। यह भारतीय रुपये का डिजिटल रूप है जिसे Reserve Bank of India जारी करता है।
2. क्या e₹ और UPI एक ही हैं?
नहीं। RBI के अनुसार e₹ रुपये का डिजिटल रूप है, जबकि UPI भुगतान का माध्यम है।
3. क्या Digital Rupee legal tender है?
हां। RBI के अनुसार e₹ legal tender है और यह Reserve Bank of India की liability है।
4. क्या e₹ को Digital Wallet में रखा जा सकता है?
हां। e₹ को participating banks और non-banks द्वारा उपलब्ध कराए जाने वाले Digital Rupee Wallet में रखा और इस्तेमाल किया जा सकता है।
5. क्या e₹ से UPI QR पर payment किया जा सकता है?
हां। RBI के अनुसार e₹ app से UPI QR scan करके merchant payment किया जा सकता है।
6. क्या e₹ Wallet में रखे पैसे पर ब्याज मिलता है?
नहीं। RBI के अनुसार e₹ wallet balance पर interest नहीं मिलता।
7. क्या e₹ बिना Internet के इस्तेमाल किया जा सकता है?
RBI e₹ के offline use cases पर काम और testing कर रहा है। उपलब्ध RBI जानकारी के अनुसार कुछ solutions सीमित या बिना internet connectivity के transactions को सक्षम करने के लिए explore किए जा रहे हैं।
8. क्या e₹ UPI की जगह लेगा?
अभी ऐसा कहना उचित नहीं है। RBI ने e₹ और UPI को अलग भूमिकाओं के साथ विकसित किया है और दोनों के बीच interoperability भी उपलब्ध कराई गई है।
e₹ Digital Rupee और भारत की डिजिटल अर्थव्यवस्था का निष्कर्ष
e₹ Digital Rupee भारत की digital payment story का केवल एक नया payment option नहीं है। इसकी खासियत यह है कि यह रुपये को ही डिजिटल रूप में प्रस्तुत करता है और RBI द्वारा जारी legal tender के रूप में काम करता है।
UPI ने लोगों को बैंक खाते से तुरंत भुगतान करना आसान बनाया है, जबकि e₹ का प्रयोग digital currency, wallet-based transactions, offline possibilities और programmable money जैसे नए use cases को आगे बढ़ा सकता है।
इसलिए Digital Rupee को UPI का सीधा प्रतिस्पर्धी मानने के बजाय भारत के digital money ecosystem की अगली परत के रूप में समझना ज्यादा सही होगा। इसका वास्तविक प्रभाव आने वाले समय में adoption, technology और नए use cases के विस्तार से स्पष्ट होगा।
e₹ Digital Rupee से जुड़ी महत्वपूर्ण सूचना
अस्वीकरण: इस लेख में दी गई जानकारी उपलब्ध आधिकारिक स्रोतों, सार्वजनिक रूप से उपलब्ध तथ्यों और विश्वसनीय रिपोर्टों के आधार पर प्रस्तुत की गई है। परिस्थितियों या आधिकारिक निर्णयों में बदलाव होने पर जानकारी बदल सकती है। पाठकों को किसी महत्वपूर्ण निर्णय से पहले संबंधित विभाग, कंपनी या आधिकारिक स्रोत से नवीनतम जानकारी की पुष्टि करने की सलाह दी जाती है।