


जीवन बीमा में मृत्यु दावों का हिस्सा सिर्फ 7%, जानें पूरा आंकड़ा
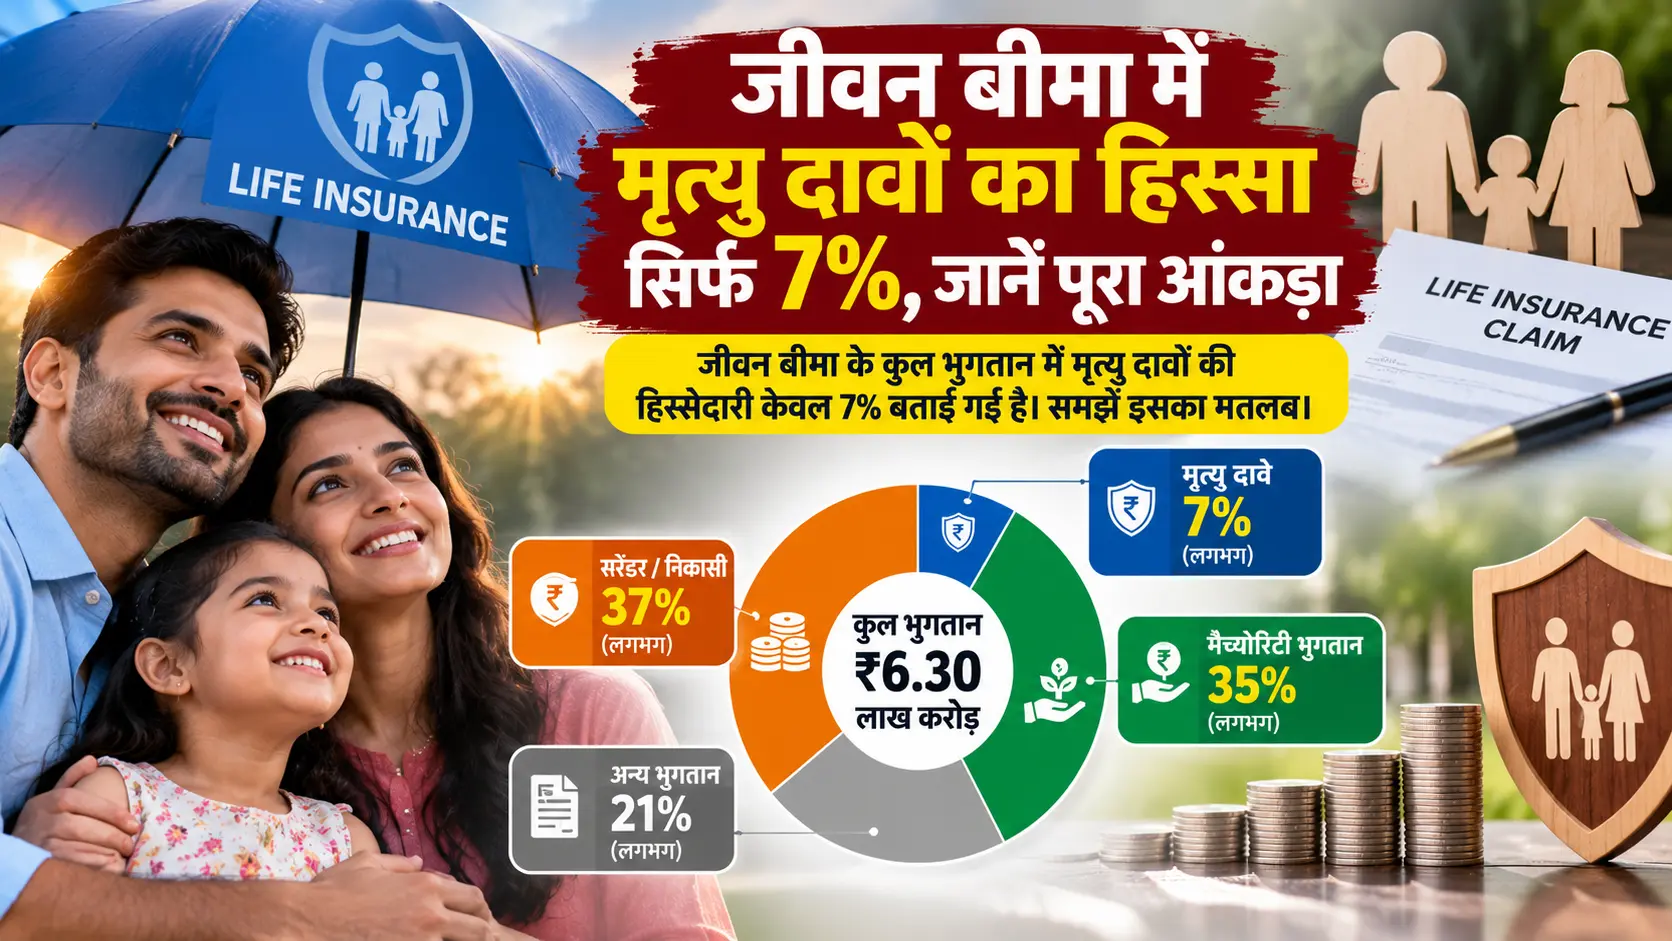
भारत में जीवन बीमा कंपनियों ने वित्त वर्ष 2024-25 में कुल ₹6.30 लाख करोड़ के लाभ और दावों का भुगतान किया। इसमें मृत्यु दावों की हिस्सेदारी करीब 7.5% रही, जबकि सरेंडर और पॉलिसी से निकासी के भुगतान का हिस्सा लगभग 37% था। ये आंकड़े बताते हैं कि जीवन बीमा कंपनियों से होने वाले भुगतान में मृत्यु लाभ के अलावा मैच्योरिटी, पॉलिसी सरेंडर और पेंशन जैसे भुगतान भी बड़ी भूमिका निभाते हैं।
जीवन बीमा को आम तौर पर परिवार को आर्थिक सुरक्षा देने वाला साधन माना जाता है। यदि पॉलिसीधारक की मृत्यु हो जाती है, तो पॉलिसी की शर्तों के अनुसार उसके नॉमिनी को मृत्यु लाभ मिल सकता है। लेकिन जीवन बीमा उद्योग के कुल भुगतान में सिर्फ मृत्यु दावे ही शामिल नहीं होते। इसमें पॉलिसी की अवधि पूरी होने पर मिलने वाली मैच्योरिटी राशि, समय से पहले पॉलिसी बंद करने पर सरेंडर भुगतान और पेंशन या एन्युटी जैसे लाभ भी शामिल होते हैं।
इसी संदर्भ में जीवन बीमा मृत्यु दावा आंकड़े चर्चा में हैं। भारतीय जीवन बीमा उद्योग के वित्त वर्ष 2024-25 के आंकड़ों के मुताबिक, कंपनियों ने कुल ₹6.30 लाख करोड़ का भुगतान किया, लेकिन इसमें मृत्यु दावों की हिस्सेदारी लगभग 7% से 8% के बीच रही। इस आंकड़े को समझने के लिए यह देखना जरूरी है कि बाकी भुगतान किन मदों में किए गए और इसका पॉलिसीधारकों के लिए क्या अर्थ है।
जीवन बीमा कंपनियों ने कुल कितना भुगतान किया?
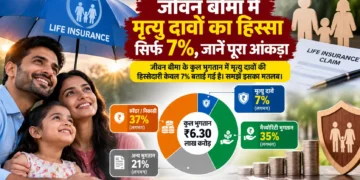
वित्त वर्ष 2024-25 में भारतीय जीवन बीमा उद्योग ने कुल ₹6,30,171 करोड़ यानी लगभग ₹6.30 लाख करोड़ का भुगतान किया। इसमें मृत्यु दावे, मैच्योरिटी लाभ, सरेंडर या निकासी, पेंशन और अन्य लाभ शामिल थे।
जीवन बीमा कंपनियों का कुल भुगतान · FY 2024-25
₹6.30 लाख करोड़
मृत्यु दावे
₹47,490 करोड़
लगभग 7.5%
मैच्योरिटी भुगतान
₹2,23,034 करोड़
लगभग 35.4%
सरेंडर/निकासी
₹2,33,299 करोड़
लगभग 37.0%
स्रोत आंकड़ों के आधार पर प्रतिशत लगभग हैं। शेष भुगतान पेंशन/एन्युटी और अन्य लाभों में शामिल हैं।
इन आंकड़ों से स्पष्ट है कि मैच्योरिटी और सरेंडर/निकासी के भुगतान मिलाकर कुल भुगतान का बड़ा हिस्सा बनाते हैं। इसलिए केवल मृत्यु दावों के प्रतिशत से जीवन बीमा कंपनियों के पूरे कामकाज या पॉलिसीधारकों को मिलने वाले लाभ का आकलन नहीं किया जा सकता।
मृत्यु दावों की हिस्सेदारी सिर्फ 7% क्यों दिखाई देती है?
मृत्यु दावे और अन्य जीवन बीमा भुगतान अलग-अलग परिस्थितियों में किए जाते हैं।
मृत्यु दावा: पॉलिसीधारक की मृत्यु होने पर पॉलिसी की शर्तों के अनुसार नॉमिनी या कानूनी लाभार्थी को भुगतान।
मैच्योरिटी लाभ: पॉलिसी की अवधि पूरी होने पर पात्र पॉलिसीधारक को मिलने वाली राशि।
सरेंडर या निकासी: पॉलिसी को समय से पहले बंद करने या उसमें से निर्धारित शर्तों के अनुसार राशि निकालने पर किया गया भुगतान।
पेंशन और एन्युटी: सेवानिवृत्ति या नियमित आय से संबंधित योजनाओं के अंतर्गत होने वाले भुगतान।
अन्य लाभ: बीमा उत्पाद और उसकी शर्तों के अनुसार किए जाने वाले दूसरे भुगतान।
इसलिए मृत्यु दावों का 7.5% हिस्सा यह नहीं बताता कि बाकी 92.5% भुगतान गलत तरीके से किए गए या कंपनियों ने मृत्यु दावों को अस्वीकार कर दिया। यह केवल कुल भुगतान में अलग-अलग प्रकार के लाभों की हिस्सेदारी दर्शाता है।
क्या सिर्फ 7% मृत्यु दावे ही स्वीकार होते हैं?
नहीं। यह दोनों आंकड़ों के बीच सबसे महत्वपूर्ण अंतर है।
कुल भुगतान में मृत्यु दावों की हिस्सेदारी की तुलना मृत्यु दावा निपटान अनुपात से नहीं की जानी चाहिए। मृत्यु दावा निपटान अनुपात यह बताता है कि किसी अवधि में प्राप्त या निपटाए गए मृत्यु दावों में से कितने दावों का भुगतान किया गया।
वित्त वर्ष 2024-25 की IRDAI वार्षिक रिपोर्ट के अनुसार, व्यक्तिगत जीवन बीमा कारोबार में मृत्यु दावों की संख्या के आधार पर लगभग 97.82% दावों का भुगतान किया गया। समूह जीवन बीमा कारोबार में यह अनुपात लगभग 99.68% था। ये आंकड़े कुल भुगतान में मृत्यु दावों की हिस्सेदारी से अलग हैं।
इसका मतलब है कि मृत्यु दावों का कुल भुगतान में छोटा हिस्सा होना और बड़ी संख्या में मृत्यु दावों का स्वीकार होना—दोनों बातें एक साथ सही हो सकती हैं।
सरेंडर भुगतान मृत्यु दावों से पांच गुना अधिक क्यों?
वित्त वर्ष 2024-25 में सरेंडर और निकासी के तहत लगभग ₹2.33 लाख करोड़ का भुगतान हुआ, जबकि मृत्यु दावों के तहत करीब ₹47,490 करोड़ का भुगतान किया गया। कुल राशि के लिहाज से सरेंडर/निकासी का भुगतान मृत्यु दावों से लगभग पांच गुना था।
हालांकि, इससे यह निष्कर्ष नहीं निकालना चाहिए कि हर सरेंडर करने वाले पॉलिसीधारक को नुकसान हुआ या हर पॉलिसी को जारी रखना ही सही विकल्प है। भुगतान की राशि में पॉलिसियों की संख्या, उनके प्रकार, अवधि और जमा किए गए प्रीमियम का असर होता है।
पॉलिसी समय से पहले बंद करने पर मिलने वाली राशि, भुगतान किए गए प्रीमियम से कम भी हो सकती है। इसलिए किसी पॉलिसी को सरेंडर करने से पहले उसकी शर्तें, सरेंडर वैल्यू, संभावित नुकसान और बीमा सुरक्षा समाप्त होने के प्रभाव को समझना जरूरी है।
ख़ास आपके लिए बेस्ट न्यूज़: RBI Governor Warning: वित्तीय मजबूती के बाद भी क्यों मंडरा रहा संकट का खतरा?
पॉलिसीधारकों के लिए इन आंकड़ों का क्या मतलब है?
इन आंकड़ों से उपभोक्ताओं के लिए कुछ महत्वपूर्ण बातें सामने आती हैं।
बीमा और निवेश का उद्देश्य समझें: जीवन बीमा खरीदते समय देखें कि आपका मुख्य उद्देश्य परिवार को सुरक्षा देना है या बचत और निवेश करना।
टर्म इंश्योरेंस पर विचार करें: परिवार की आर्थिक सुरक्षा प्राथमिकता है, तो अपनी आय, जिम्मेदारियों और जरूरतों के आधार पर पर्याप्त टर्म कवर की तुलना करें।
पॉलिसी सरेंडर करने से पहले गणना करें: केवल तत्काल मिलने वाली रकम देखकर फैसला न करें। भविष्य का लाभ और बीमा सुरक्षा भी ध्यान में रखें।
पॉलिसी दस्तावेज पढ़ें: मृत्यु लाभ, अपवाद, प्रीमियम भुगतान और दावा प्रक्रिया की शर्तों को समझें।
नॉमिनी की जानकारी अपडेट रखें: परिवार को पॉलिसी, बीमा कंपनी और जरूरी दस्तावेजों की जानकारी देना भी महत्वपूर्ण है।
याद रखें कि कोई भी एक आंकड़ा हर व्यक्ति के लिए सही बीमा योजना तय नहीं कर सकता। सही चुनाव उम्र, आय, आश्रित परिवार के सदस्यों, कर्ज और वित्तीय लक्ष्यों पर निर्भर करता है।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. जीवन बीमा कंपनियों ने 2024-25 में कुल कितना भुगतान किया?
जीवन बीमा कंपनियों ने वित्त वर्ष 2024-25 में लगभग ₹6.30 लाख करोड़ का भुगतान किया।
2. कुल भुगतान में मृत्यु दावों की हिस्सेदारी कितनी थी?
मृत्यु दावों का भुगतान लगभग ₹47,490 करोड़ रहा, जो कुल भुगतान का करीब 7.5% है। इसे सामान्य तौर पर लगभग 7% कहा जा रहा है।
3. क्या इसका अर्थ है कि केवल 7% मृत्यु दावे स्वीकार हुए?
नहीं। यह कुल भुगतान में मृत्यु दावों की राशि का हिस्सा है, न कि स्वीकार किए गए मृत्यु दावों का प्रतिशत। व्यक्तिगत जीवन बीमा में रिपोर्ट के अनुसार दावों की संख्या के आधार पर भुगतान अनुपात 97.82% था।
4. जीवन बीमा में सबसे बड़ा भुगतान किस मद में हुआ?
वित्त वर्ष 2024-25 में सरेंडर/निकासी भुगतान लगभग ₹2.33 लाख करोड़ रहा, जो कुल भुगतान का करीब 37% था।
5. क्या पॉलिसी सरेंडर करने पर पूरा प्रीमियम वापस मिलता है?
जरूरी नहीं। मिलने वाली रकम पॉलिसी के प्रकार, अवधि और लागू शर्तों पर निर्भर करती है। सरेंडर करने से पहले बीमा कंपनी से लिखित गणना लेना उचित है।
6. परिवार की सुरक्षा के लिए किस प्रकार का जीवन बीमा उपयोगी हो सकता है?
टर्म इंश्योरेंस मुख्य रूप से निर्धारित अवधि के दौरान परिवार को मृत्यु लाभ के जरिए वित्तीय सुरक्षा देने के लिए बनाया जाता है। सही कवर का चयन व्यक्तिगत जरूरतों और वित्तीय जिम्मेदारियों के अनुसार होना चाहिए।
निष्कर्ष
वित्त वर्ष 2024-25 के जीवन बीमा भुगतान आंकड़ों के अनुसार, कंपनियों ने करीब ₹6.30 लाख करोड़ का भुगतान किया, जिसमें मृत्यु दावों की हिस्सेदारी लगभग 7.5%, मैच्योरिटी की लगभग 35.4% और सरेंडर/निकासी की लगभग 37% थी।
सबसे जरूरी बात यह है कि कुल भुगतान में मृत्यु दावों का हिस्सा और मृत्यु दावा निपटान अनुपात अलग-अलग मापदंड हैं। जीवन बीमा खरीदते समय सिर्फ रिटर्न या भुगतान के आंकड़े नहीं, बल्कि परिवार की सुरक्षा, पॉलिसी की शर्तें और अपनी वास्तविक जरूरतों को प्राथमिकता देनी चाहिए।
महत्वपूर्ण सूचना एवं अस्वीकरण
यह लेख सार्वजनिक रूप से उपलब्ध उद्योग आंकड़ों और वित्त वर्ष 2024-25 की रिपोर्टिंग पर आधारित है। आंकड़ों को समझने के लिए भुगतान की राशि, दावों की संख्या और दावा निपटान अनुपात के बीच अंतर बनाए रखना जरूरी है। बीमा संबंधी निर्णय लेने से पहले अपनी जरूरतों और पॉलिसी की शर्तों की समीक्षा करें।